Key Takeaway
Durchgängige Orchestrierung der Kreditgenehmigung
Erfahren Sie, wie Sie Berechtigungsprüfungen, Kreditscoring und dynamische Preisgestaltung mit dem API-basierten BRMS von DecisionRules.io nahtlos in einem einzigen automatisierten Workflow kombinieren.
Volle Kontrolle über das Risiko
Ermöglichen Sie Risikomanagern, den Ablauf anzupassen, A/B-Tests hinzuzufügen oder die Logik zu ändern – ohne auf die IT warten zu müssen.
Sofort einsatzbereites Framework
Nutzen Sie vorgefertigte Vorlagen für jede Phase des Kreditlebenszyklus, um schneller live zu gehen und Fehler zu reduzieren.
Volle Kontrolle über die Kreditvergabe in einem einzigen Flow
In unseren vorherigen Artikeln haben wir die einzelnen Komponenten des Kreditprozesses aufgeschlüsselt – vom Scoring bis zur Preisgestaltung. Jetzt führen wir sie zusammen.
Indem Risikomanager diese Vorlagen in einem einzigen Workflow kombinieren, erreichen sie endlich den „Heiligen Gral der Kreditvergabe“: einen vollständigen Kreditgenehmigungsprozess, der ganz unter Ihrer Kontrolle steht, transparent ist und flexibel genug, um sich in Minuten statt Monaten an Marktveränderungen anzupassen.
Warum Speziallösungen kein Allheilmittel sind
In traditionellen Kreditsystemen war die Logik für Kreditentscheidungen oft fest im Code verankert. Jede Änderung am Kreditgenehmigungsprozess erforderte einen technischen Eingriff – mit einem langsamen und starren Änderungsmanagement als Folge.
Als spezialisierte Credit-Decisioning-Tools (sowohl etablierte Größen wie Experian oder FICO als auch Newcomer wie Pega oder Actico) auf den Markt kamen, versprachen sie Agilität. Sie gaben Risikoanalysten einige Konfigurationsmöglichkeiten an die Hand und verkürzten so den Änderungsprozess. Diese Tools haben jedoch oft einen versteckten Preis: Starrheit.
- Schwergewichtige Architektur: Sie sind oft komplex und teuer in der Wartung.
- Feste Muster: Komponenten wie Scorecards oder Regelsätze sind oft vordefiniert. Sie vermitteln Ihnen einen „Hauch“ von Freiheit, aber nicht den vollen Geschmack.
Mit universellen Business Rule Engines wie DecisionRules ist endlich echte Gestaltungsfreiheit möglich. Aber heißt das, dass Sie alles von Grund auf neu aufbauen müssen? Ganz und gar nicht.
Ihren vollständigen Kreditgenehmigungsprozess aus DecisionRules-Vorlagen aufbauen
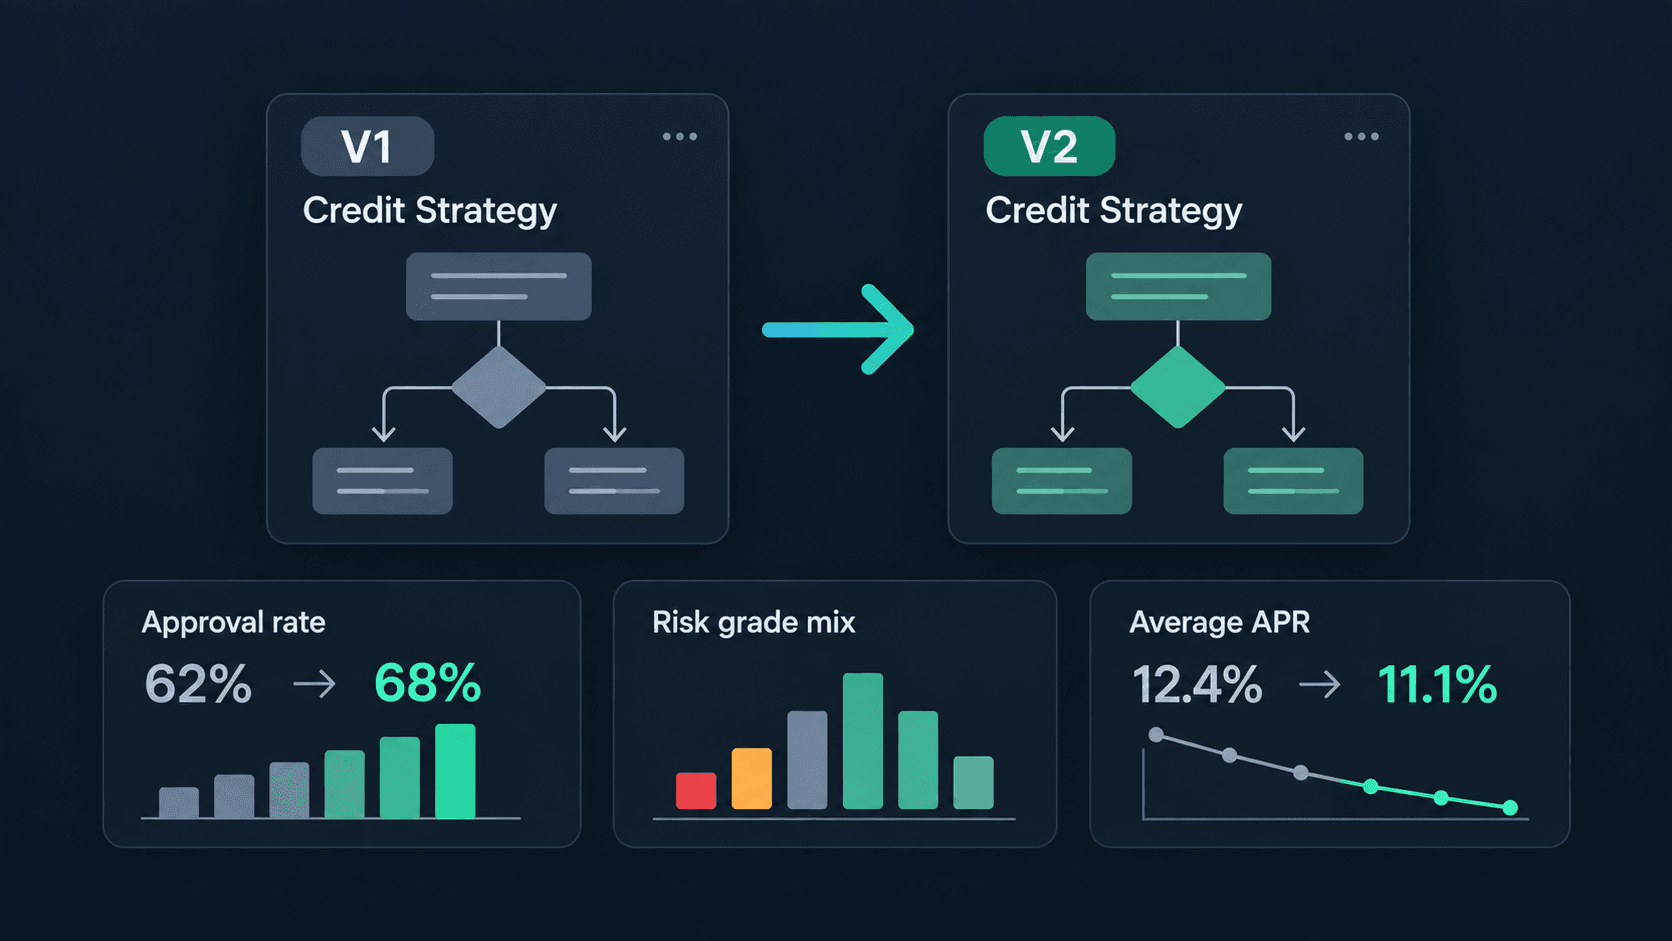
Mit DecisionRules fangen Sie nicht bei null an. Unsere flexiblen No-Code-Vorlagen bieten einen geführten Rahmen, mit dem Risikoanalysten einen vollständigen Kreditgenehmigungsprozess gestalten können, der genau auf die Anforderungen Ihres Instituts zugeschnitten ist. Dieser einheitliche Ansatz beseitigt Silos und beschleunigt Veränderungen.
Prozessschritte:
- 2. Berechtigungsregeln: Werten Sie mit der Vorlage Berechtigungs- und Richtlinienregeln die Regeln aus, die entscheiden, ob der Kunde für einen Kredit infrage kommt oder nicht.
- 3. Scoring: Bewerten Sie die Ausfallwahrscheinlichkeit des Kunden, indem Sie seinen Score mit den Vorlagen Dynamische Punkteberechnung und Kunden-Scorecard berechnen.
- 4. Kreditparameter & Preisgestaltung: Ermitteln Sie die Kreditfähigkeit des Kunden, indem Sie seine finanzielle Situation mit den Limits abgleichen. Legen Sie den endgültigen Zinssatz auf Basis des Kunden-Scores und der Kreditparameter fest. Berechnen Sie die Ratenhöhe und den effektiven Jahreszins. Diese Berechnungen erfolgen durch die Orchestrierung der folgenden Vorlagen: Berechnung von Erschwinglichkeit und Limits, Risikobasierte Preisgestaltung und Kreditrechner
- 5. Richtlinienregeln: Werten Sie mit der Vorlage Berechtigungs- und Richtlinienregeln die Regeln aus, die entscheiden, ob der Antrag abgelehnt, automatisch genehmigt oder an die manuelle Kreditprüfung übergeben wird.
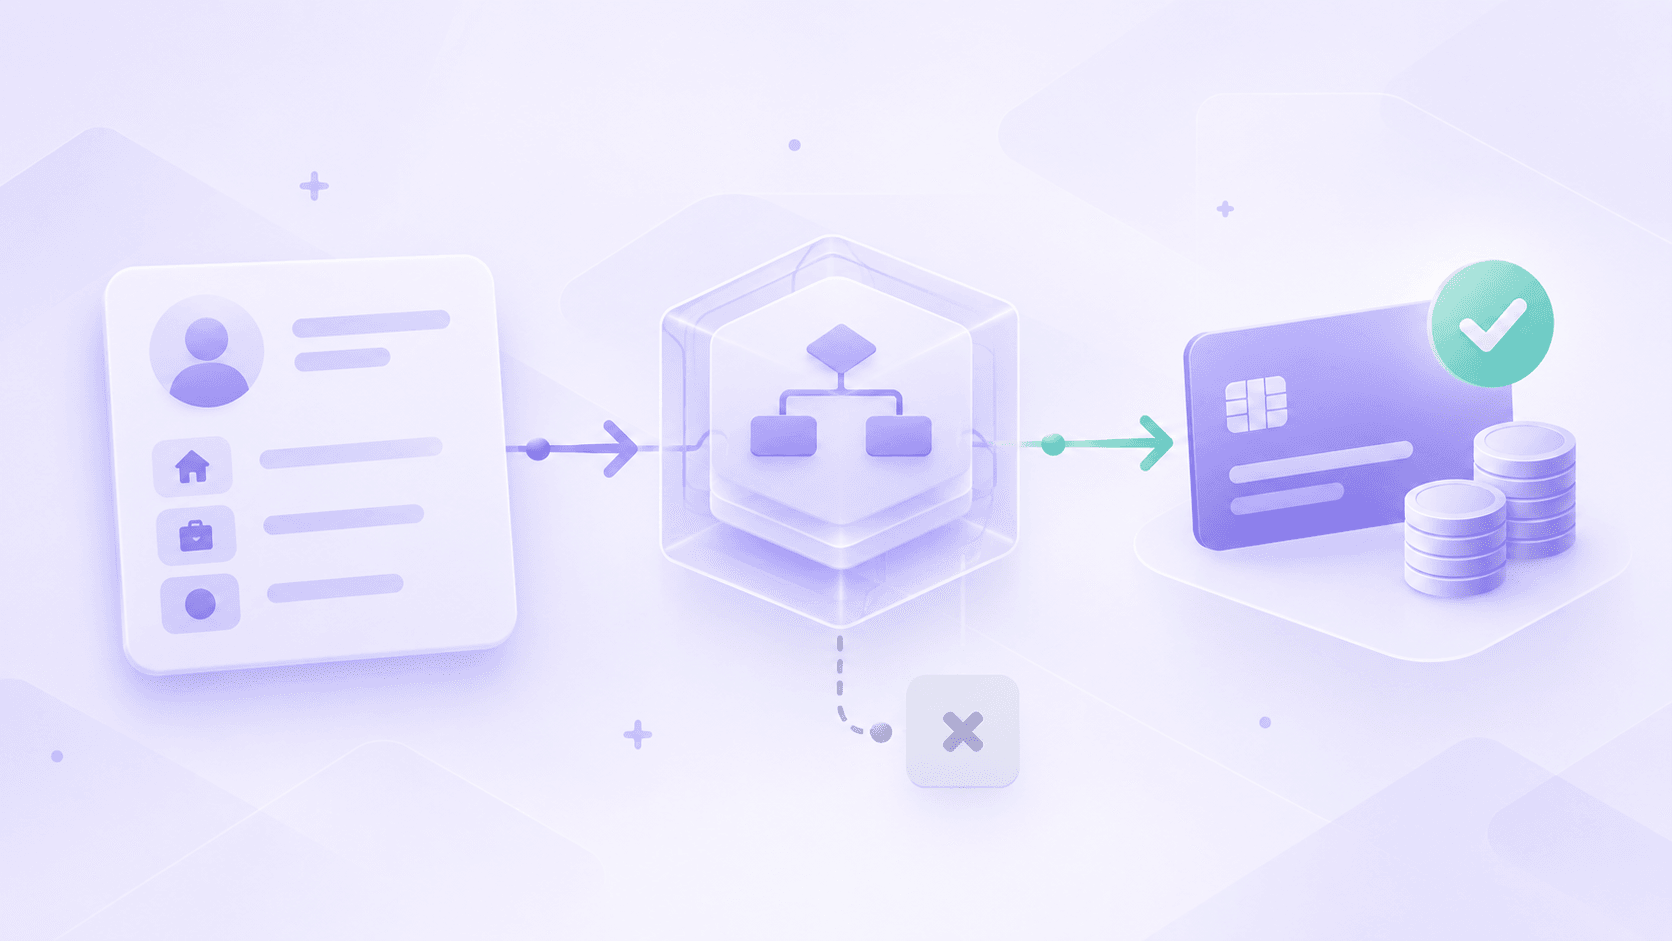
Indem Sie diese leistungsstarken, anpassbaren Vorlagen nacheinander in einem einzigen Decision Flow verknüpfen, erhält Ihr Risikoteam die volle End-to-End-Kontrolle und kann den Kreditprozess mühelos an spezifische Anforderungen und Marktdynamiken anpassen.
Orchestrierung Ihres Kreditprozesses
Beim Aufbau Ihres Kreditgenehmigungsprozesses in DecisionRules stellen Sie einzelne Module zusammen und orchestrieren deren Ausführung in einem zentralen Decision Flow. So können Sie für jeden Schritt eine logische Reihenfolge festlegen und Konsistenz und Kontrolle sicherstellen.
Ein typischer Kreditgenehmigungsprozess umfasst häufig diese entscheidenden Schritte:
- Einrichtung von A/B-Tests: Richten Sie Testgruppen ein, um die Leistung verschiedener Regelsätze oder Strategien zu bewerten.
- Auswertung der Berechtigungsregeln: Wenden Sie Kriterien an, um die grundsätzliche Kreditberechtigung eines Antragstellers festzustellen.
- Score-Berechnung: Berechnen Sie den Risikoscore eines Kunden auf Basis verschiedener Datenpunkte.
- Berechnung von Leistbarkeit und Kreditparametern: Bestimmen Sie Kreditbetrag, Laufzeit und Konditionen auf Basis der finanziellen Leistungsfähigkeit des Kunden.
- Auswertung der Richtlinienregeln: Setzen Sie Geschäftsrichtlinien durch, um zur endgültigen Kreditentscheidung zu gelangen.
Sehen wir uns die Einrichtung der A/B-Tests innerhalb dieses orchestrierten Ablaufs genauer an.
Einrichtung von A/B-Tests in der Praxis
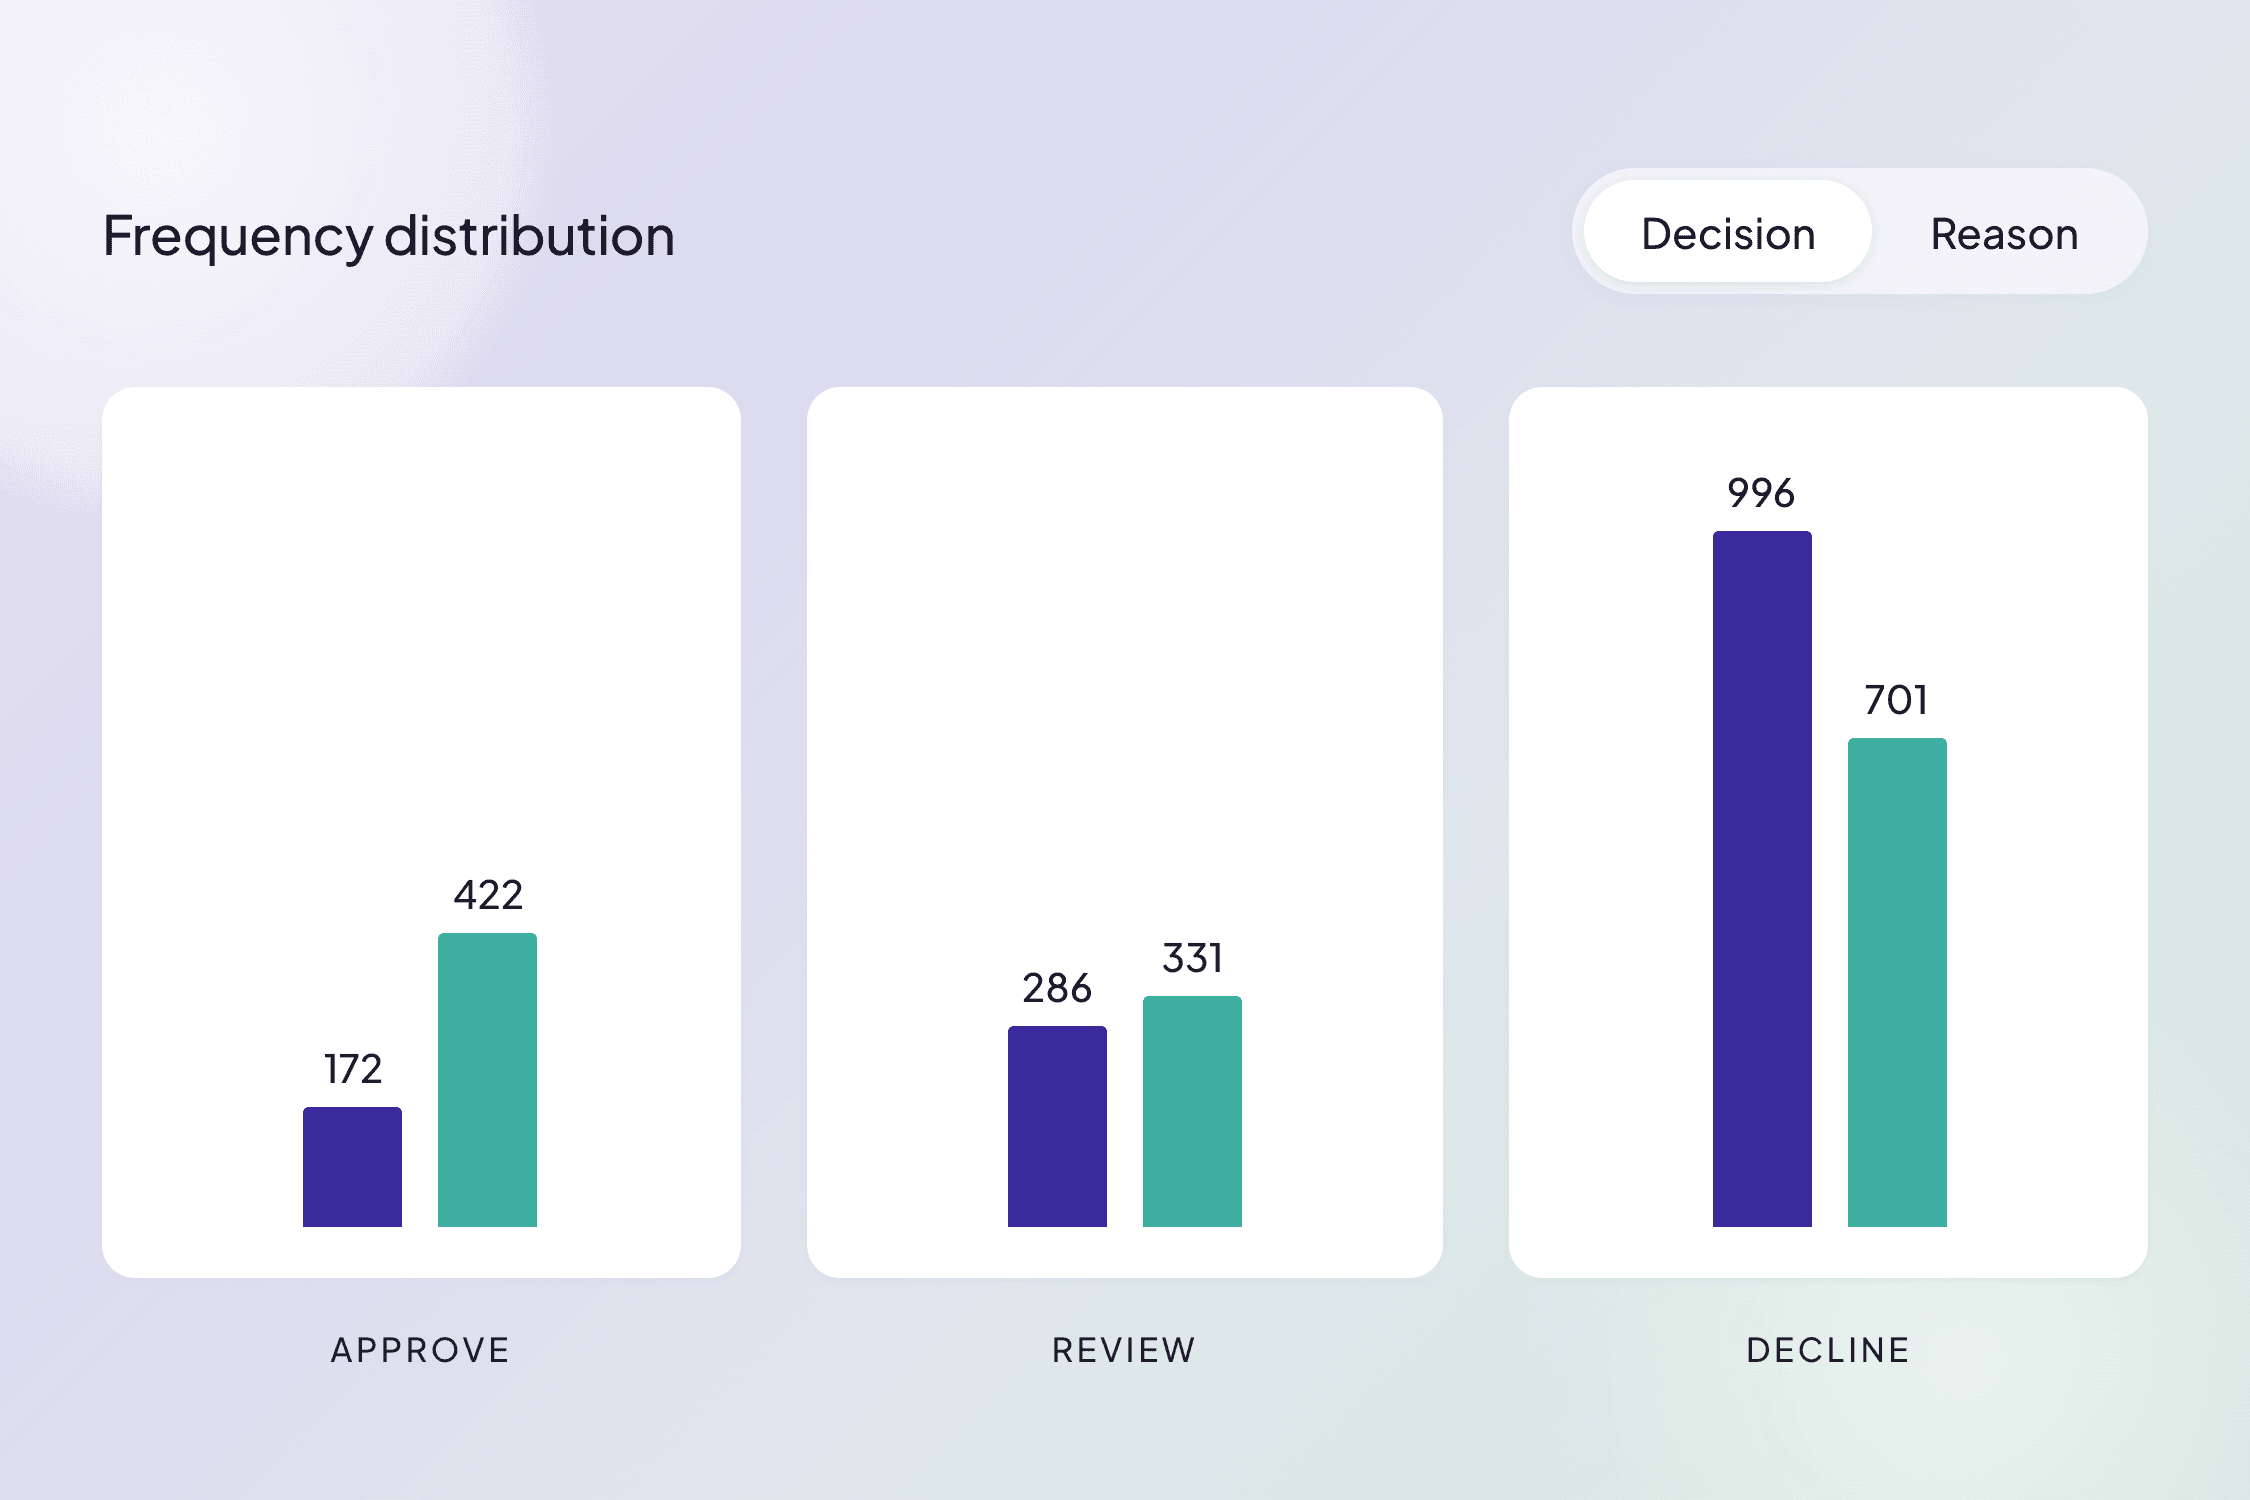
Die Vorlage „A/B-Testing“ ist eine Schlüsselkomponente für ein dynamisches Prozessmanagement. Wie in unserem Leitfaden A/B-Tests im Kreditrisiko gezeigt, können Sie damit Testgruppen definieren, die den Ausführungspfad Ihres Decision Flow beeinflussen. Sie können zum Beispiel:
- Testgruppen zuweisen: Ordnen Sie Antragsteller auf Basis der Daten eines eingehenden Antrags oder über interne Logik verschiedenen Testgruppen zu (z. B. „Champion“ vs. „Challenger“).
- Dynamische Regelausführung: Leiten Sie Antragsteller aus bestimmten Testgruppen durch unterschiedliche Sätze von Berechtigungs-, Scoring- oder Preisregeln, um deren Wirksamkeit zu bewerten.
- Kontinuierliche Optimierung: Durch die Beobachtung der Ergebnisse können Sie Ihre Kreditvergabestrategien laufend verfeinern.
Wie die folgende Übersicht zeigt, ist dieses Setup vollständig in den Decision Flow integriert und bietet eine flexible Möglichkeit, verschiedene Szenarien zu steuern und die Performance zu optimieren.
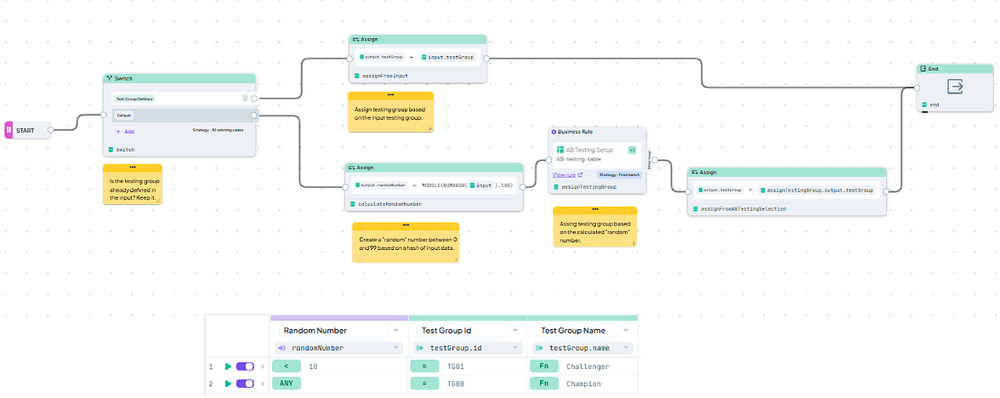
Abb. 1: Übersicht der Vorlage A/B-Testing – Einrichtung der Testgruppen in der Decision Table und Orchestrierung der Testgruppenzuweisung im Decision Flow
Berechtigungs- und Richtlinienregeln
In unserem Leitfaden zu Berechtigungs- und Richtlinienregeln haben wir eine Vorlage vorgestellt, mit der Sie robuste Regeln erstellen, sie in logischen Sätzen gruppieren und bestimmte Regelsätze bei Bedarf ausführen können.
Diese Vorlage wird in unserem Beispielprozess für die Kreditgenehmigung zweimal wiederverwendet:
- Erstens: zur Auswertung der Berechtigungsregeln (anfängliche K.-o.-Kriterien).
- Zweitens: zur Auswertung der Richtlinienregeln (finale Entscheidung).
Der Mechanismus bleibt identisch; es ändert sich lediglich die Variable `ruleSet`, die festlegt, welcher Regelsatz ausgeführt werden soll. Diese Wiederverwendbarkeit vereinfacht die Wartung erheblich.
Hinweis: A/B-Tests werden direkt auf der Ebene der Regelsatzdefinition angewendet, sodass Sie verschiedene Richtlinienkriterien gegeneinander testen können.
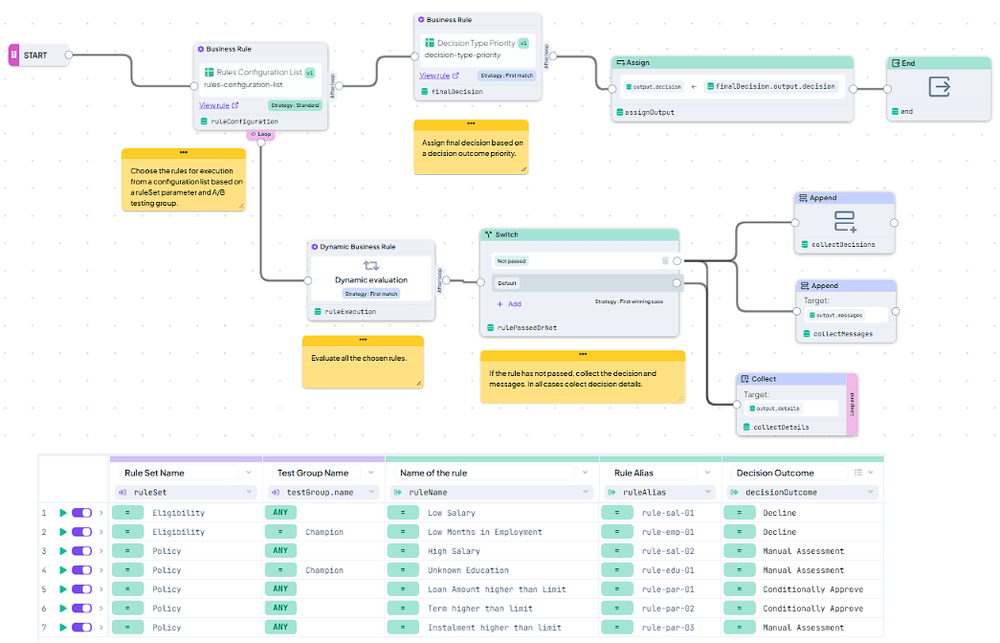
Abb. 2: Übersicht der Vorlage Berechtigungs- und Richtlinienregeln – Einrichtung der Regelsätze in der Decision Table und Orchestrierung der Regelauswertung im Decision Flow
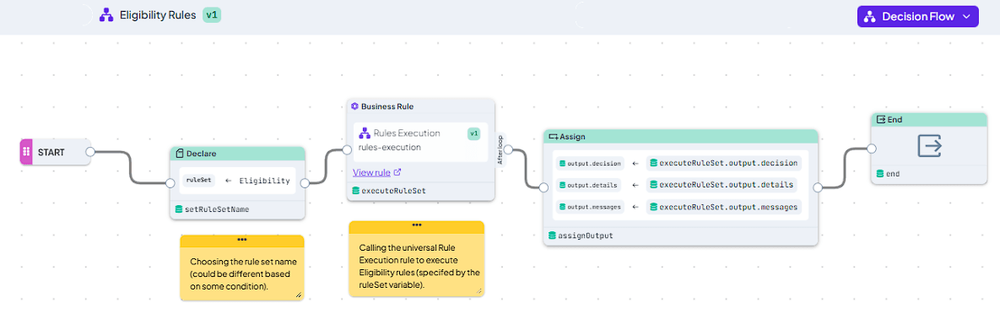
Abb. 3: Einsatz der Vorlage zur Ausführung von Regelsätzen für die Auswertung der Berechtigungsregeln
Scoring
Für die Konfiguration dieser Phase der Risikobewertung empfehlen wir den Aufbau einer No-Code-Architektur für Credit-Scorecards, mit der Risikoanalysten Gewichtungen und Logik ohne Abhängigkeit von der IT verwalten können. Wie in diesem Leitfaden beschrieben, bieten wir zwei grundlegende Muster für das Scorecard-Design. Unser Beispiel nutzt beide Muster und ergänzt sie um eine intelligente Ebene: einen Entscheidungsknoten, der auf Basis bestimmter Antragstellerparameter oder der zugewiesenen A/B-Testgruppe auswählt, welche Scorecard verwendet wird.
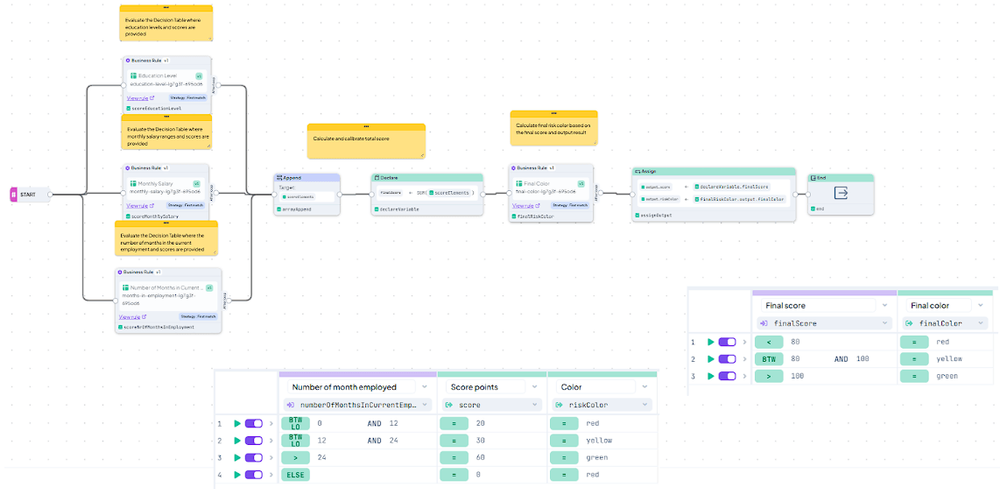
Abb. 4: Gesamtbild der Vorlage Kunden-Scorecard
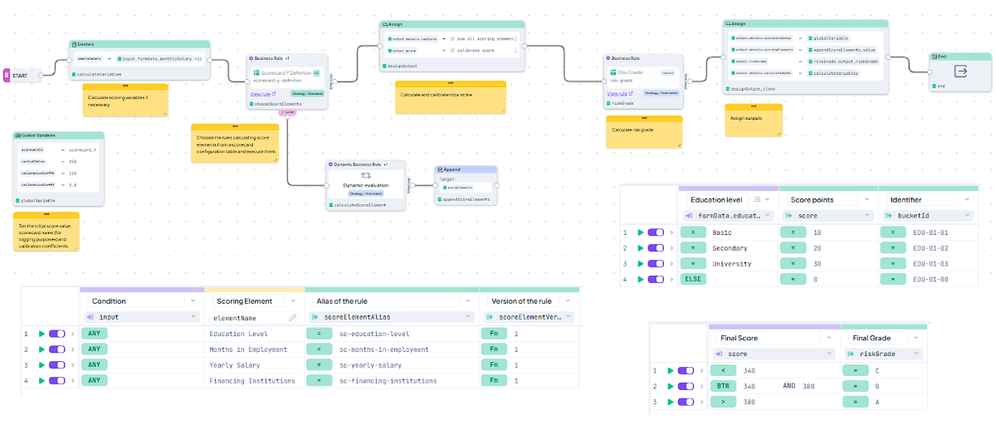
Abb. 5: Gesamtbild der Vorlage Dynamische Punkteberechnung
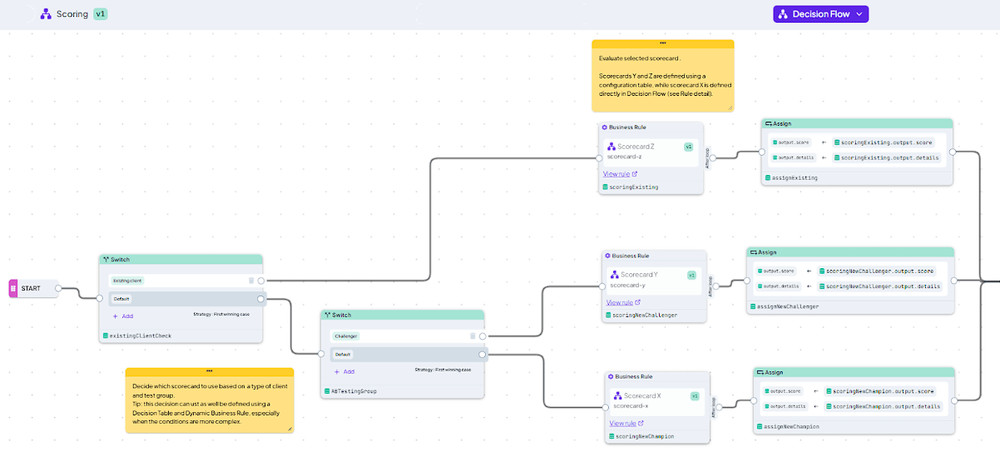
Abb. 6: Auswahl des zu verwendenden Scorecard-Prozesses
Leistbarkeit und Kreditparameter
Wie in unserem Artikel zu Leistbarkeit und Kreditparametern gezeigt, gibt es mehrere Muster, um die Leistbarkeit eines Kunden und die endgültigen Kreditkonditionen zu berechnen. In unserem einheitlichen Workflow verbinden wir diese Muster zu einer einzigen Abfolge, die sie nahtlos orchestriert.
Hinweis: Innerhalb dieser Muster werden A/B-Tests eingesetzt, um verschiedene Limits (z. B. DTI-Obergrenzen) oder Zinsstrategien zu testen.
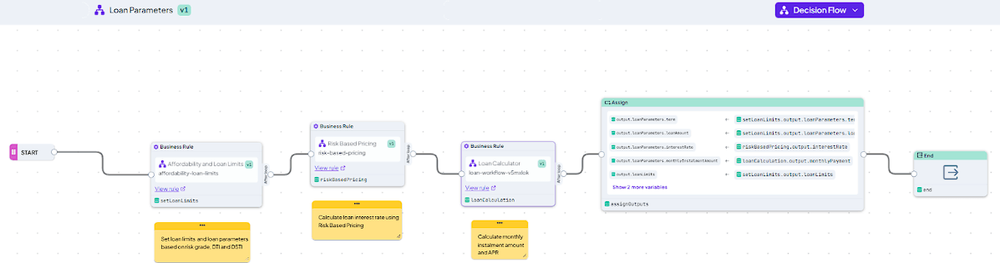
Abb. 7: Decision Flow, der die Vorlagen Berechnung von Erschwinglichkeit und Limits, Risikobasierte Preisgestaltung und Kreditrechner zu einem Prozess verbindet
Der vollständige Kreditgenehmigungsprozess
Der letzte Schritt bei der Gestaltung Ihres Kreditgenehmigungsprozesses besteht lediglich darin, die einzelnen Bausteine zusammenzusetzen. In unserem Beispiel werden die oben beschriebenen Schritte in einem einzigen Decision Flow orchestriert, der sie nacheinander ausführt und die Ergebnisse jedes Schritts an den nächsten weitergibt.
Hinweis: Wie oben erwähnt, wird die Vorlage Berechtigungs- und Richtlinienregeln innerhalb des Flows zweimal verwendet: zuerst zur Ausführung der Berechtigungsregeln, dann zur Ausführung der Richtlinienregeln.
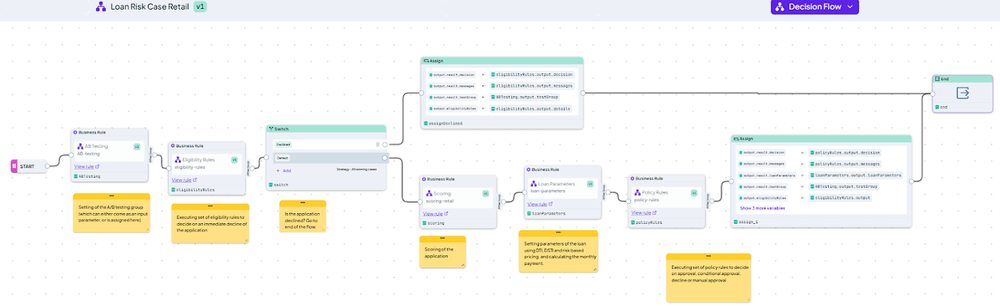
Abb. 8: Beispielhaftes Design eines Kreditgenehmigungsprozesses
Wird in diesem Design eine Berechtigungsregel verletzt, stoppt der Prozess sofort. Dank der Flexibilität von DecisionRules könnten Sie den Flow jedoch problemlos so anpassen, dass trotzdem alle Berechnungen durchgeführt werden – ideal für Monitoring-Zwecke oder den „Schattenbetrieb“ neuer Strategien. Das Design bildet *Ihren* spezifischen Prozess ab, nicht die fest codierte Logik eines Anbieters.
Ihr Weg zur modernen Kreditvergabe
Mit den integrierten Vorlagen von DecisionRules für die Kreditgenehmigung können Finanzinstitute vollständige Prozesse aus vordefinierten Komponenten gestalten. Diese lassen sich problemlos an die genauen Anforderungen Ihres Unternehmens anpassen, sodass Sie die gesamte Logik an einem Ort steuern und pflegen können. Das sorgt für Flexibilität, Transparenz und Compliance im gesamten Prozess.
Über den Autor: Karel Svec ist Solution Consultant bei DecisionRules und verfügt über mehr als 19 Jahre Erfahrung darin, Unternehmen bei der Verwaltung ihrer Entscheidungslogik und der Steigerung ihrer Effizienz zu unterstützen. Er ist auf Lösungen für Kreditentscheidungen, Risikomanagement und weitere Anwendungsfälle im Finanzbereich spezialisiert.
Karel Svec ist Lösungsberater bei DecisionRules mit 20 Jahren Erfahrung darin, Unternehmen dabei zu helfen, ihre Entscheidungslogik zu verwalten und die Effizienz zu steigern. Dreizehn Jahre lang war er als Teamleiter und Manager für Decision Sciences / Risiko-Infrastruktur im Bankensektor tätig und verantwortlich für die Konzeption der Kreditentscheidungsinfrastruktur, die Implementierung von Kreditvergabe-Regeln und die Anbindung an Kreditauskunfteien. Aufbauend auf dieser Erfahrung spezialisiert er sich auf Lösungen für Kreditentscheidungen, Risikomanagement und andere finanzielle Anwendungsfälle.