Key Takeaway
Systemfragmentierung beseitigen
Ersetzen Sie voneinander getrennte Scoring-, Preis- und Berechnungssysteme durch einen einzigen, einheitlichen Entscheidungsablauf.
3 sofort einsatzbereite Vorlagen
Setzen Sie Vorlagen für Leistbarkeit und Limits, risikobasierte Preisgestaltung und Kreditberechnung sofort ein – ohne bei null anzufangen.
Agilität ohne Code
Ermöglichen Sie Risiko- und Produktteams, Kreditlogik und Preismatrizen anzupassen, ohne auf die IT-Entwicklung warten zu müssen.
Die fehlende Verbindung in der Kreditentscheidung
Sie haben den Kredit genehmigt. Doch nun stellt sich die schwierigere Frage: Wie viel kann dieser Kunde tatsächlich leihen – und zu welchem Zinssatz?
Viele Risikomanager betrachten die Berechnung von Kreditparametern – unter Berücksichtigung des aktuellen Engagements, des Einkommens, regulatorischer Grenzen (DTI/DSTI) und risikobasierten Preisgestaltung, als eine „Blackbox“, die sich nicht transparent steuern lässt.
DecisionRules ändert diese Sichtweise. Wir bieten drei ergänzende, No-Code-Vorlagen, die die gesamte Berechnung der Kreditparameter automatisieren und eine komplexe Konstruktion in einen transparenten Workflow verwandeln.
Warum fragmentierte Kreditberechnung Agilität verhindert
Stellen Sie sich vor: Ihr Produktteam möchte eine neue Preisstufe für Kreditnehmer mit geringem Risiko testen. Eine einfache Anfrage, oder? Tatsächlich erfordert sie Änderungen in drei verschiedenen Systemen, die Abstimmung zwischen zwei IT-Teams und einen sechswöchigen Bereitstellungszyklus. Wenn Sie live gehen, ist die Marktchance bereits vorbei.
In herkömmlichen Kreditarchitekturen werden die für ein endgültiges Kreditangebot erforderlichen Parameter in einem Staffellauf zwischen mehreren voneinander getrennten Systemen berechnet:
- Das Scoring-System:Entscheidet über die Berechtigung und berechnet im Rahmen der Leistbarkeitsprüfung grundlegende Limits (z. B. maximale Laufzeit und Debt-to-Income-Verhältnis).
- Die Pricing Engine:Ein separates System, das den Zinssatz anhand von Risikoscore-Eingaben und spezifischen Kreditparametern bestimmt.
- Das Berechnungstool: Ein drittes System führt die Amortisationsberechnung durch, um die monatliche Rate zu ermitteln.
Das Ergebnis? Ein fragmentierter, sequenzieller Prozess, der fehleranfällig ist. Eine einfache Änderung an einer Leistbarkeitsregel löst häufig eine Kaskade fehlerhafter Logik in nachgelagerten Systemen aus. Dadurch werden Preisanpassungen langsam und unkoordiniert und hängen stark von der IT ab.
Kreditentscheidungen in einer Plattform zusammenführen
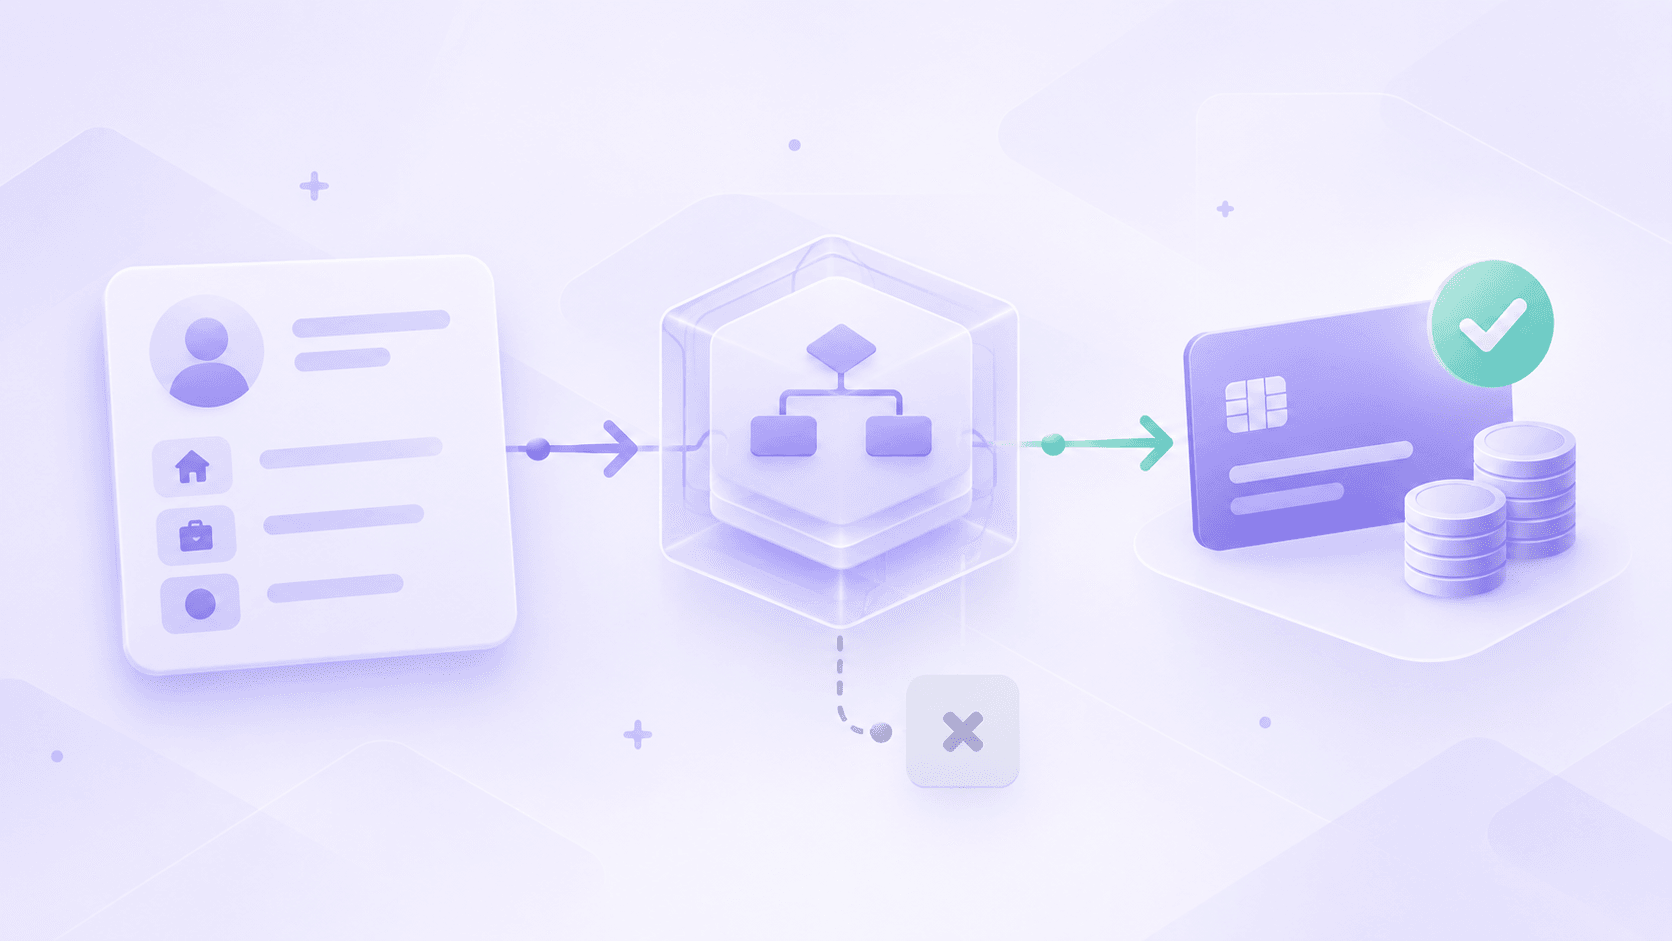
Der DecisionRules-Ansatz ersetzt diesen fragmentierten „Staffellauf“ durch drei integrierte,No-Code-Decision-Flow-Vorlagen. Sie automatisieren den gesamten Kreditparameter-Stack in einem einzigen, konsistenten Workflow und stellen sicher, dass Änderungen in einem Bereich automatisch in den anderen berücksichtigt werden.
1. Vorlage: Berechnung von Leistbarkeit und Limits
Zweck:Ermittelt die Kreditaufnahmekapazität des Kunden, indem die finanzielle Situation (Einnahmen und Ausgaben) den Limits (Debt-to-Income, Debt-Service-to-Income) gegenübergestellt wird.
Wichtige Ergebnisse:
- Maximaler Kreditbetrag
- Maximale Laufzeit und Rate
- Kreditbetrag und Laufzeit
2. Vorlage: Risikobasierte Preisgestaltung (RBP)
Zweck: Legt den endgültigen Zinssatz anhand des Kundenscores und der Kreditparameter fest.
Wichtige Ergebnisse:
- Zinssatz
3. Vorlage: Kreditberechnung
Zweck: Berechnet die endgültige erforderliche Monatliche Rate für den genehmigten Kreditbetrag und die festgelegte Preisgestaltung.
Wichtige Ergebnisse:
- Monatliche Rate
- Gesamtrückzahlungsbetrag
- Effektiver Jahreszins
Durch die sequenzielle Verknüpfung dieser Vorlagen in einem einzigen Decision-Flow können Risiko- und Produktteams die gesamte Kreditlogik Ende-zu-Ende verwalten, ohne eine einzige Codezeile zu schreiben.
So funktionieren DecisionRules-Vorlagen: Eine detaillierte Betrachtung
1. Vorlage für die Berechnung von Leistbarkeit und Limits
Beispiel: Ein Kunde beantragt den Kredit mit einem monatlichen Einkommen von 3.000 € und bestehenden Verpflichtungen von 800 €. Die Vorlage verarbeitet diese Angaben sofort anhand Ihrer DTI-Regeln und begrenzt den maximal möglichen Kredit auf 15.000 € über 36 Monate – ganz ohne Tabellenkalkulationsakrobatik.
Die Vorlage für die Berechnung von Leistbarkeit und Limits bewertet die Rückzahlungsfähigkeit des Kunden anhand seiner Risikoklasse, seines Einkommens, bestehender Zahlungen und seines Engagements. Anschließend berechnet sie in wenigen Schritten präzise Kreditlimits:
1. Dynamische Limitbestimmung: Verwendet eine Decision Table, um maximale DTI- und DSTI-Werte, Laufzeit und Kreditbetrag festzulegen und sie dynamisch an die Risikoklasse des Kunden (optional auch an A/B-Testgruppen) anzupassen.
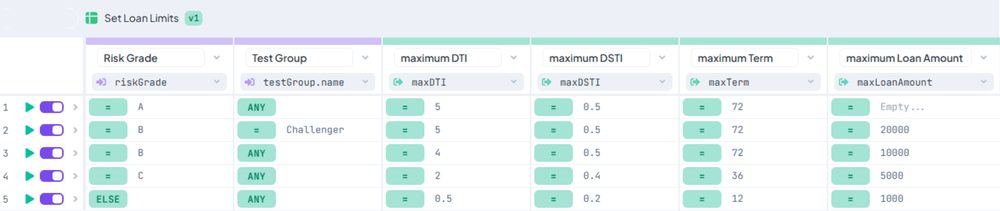
Abb. 1: Decision Table für Kreditlimit
2. Aggregation von Zahlungen und Salden: Konsolidiert alle internen und externen Zahlungen sowie offenen Salden.
3. Berechnung des Kreditlimits: Ermittelt den zulässigen Kreditbetrag anhand der Debt-to-Income- (DTI) und Debt-Service-to-Income-Verhältnisse (DSTI) sowie die maximal mögliche Rate.
4. Parametervergleich: Vergleicht die berechneten Limits mit den vom Kunden gewünschten Kreditparametern, um Konformität und Machbarkeit sicherzustellen.
All diese Schritte werden nahtlos in einem dedizierten „Leistbarkeit und Kreditlimits“-Decision-Flow orchestriert und sorgen für einen transparenten, prüfbaren Prozess.
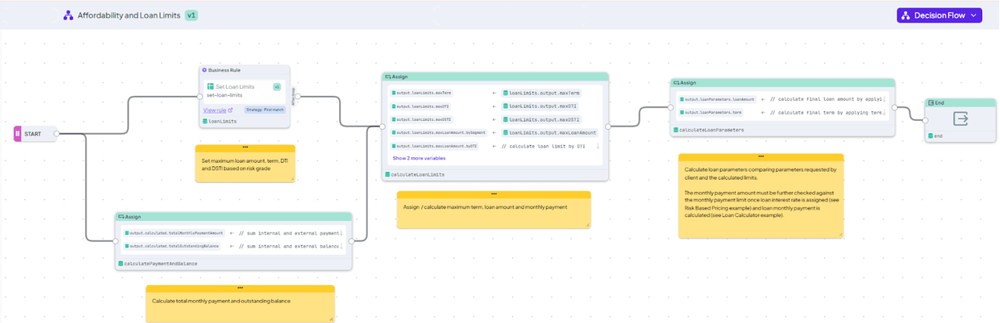
Abb. 2: Decision Flow für Leistbarkeit und Kreditlimits
2. Vorlage für risikobasierte Preisgestaltung (RBP)
Beispiel: Ein Antragsteller mit „hohem Risiko“ beantragt einen Kredit über 50.000 €. Die Logik erkennt automatisch seine Risikoklasse und wendet einen höheren risikobasierten Zinssatz an, wodurch der effektive Jahreszins von 9 % auf 14 % steigt. Das System berechnet das Angebot sofort neu und gibt ein Gegenangebot mit der angepassten Preisgestaltung zurück. So erzielt die Bank risikoadjustierte Erträge und unterbreitet zugleich ein regelkonformes Angebot.
Die Vorlage für risikobasierte Preisgestaltung geht über einen Einheitstarif hinaus. Sie ermittelt den optimalen Zinssatz, indem sie die Risikoklasse des Kunden mit spezifischen Kreditparametern verknüpft. So können Sie unterschiedliche Preismatrizen für verschiedene Kundensegmente einsetzen.
Die Lösung besteht aus zwei leistungsstarken Komponenten:
1. Konfigurierbare Preismatrizen: Decision Tables wie „RBP New Client“ und „RBP Current Client“ dienen als Pricing Engine. Sie enthalten Ihre Logik zur Vergabe von Zinssätzen auf Basis von Risikostufen und Kreditmerkmalen.
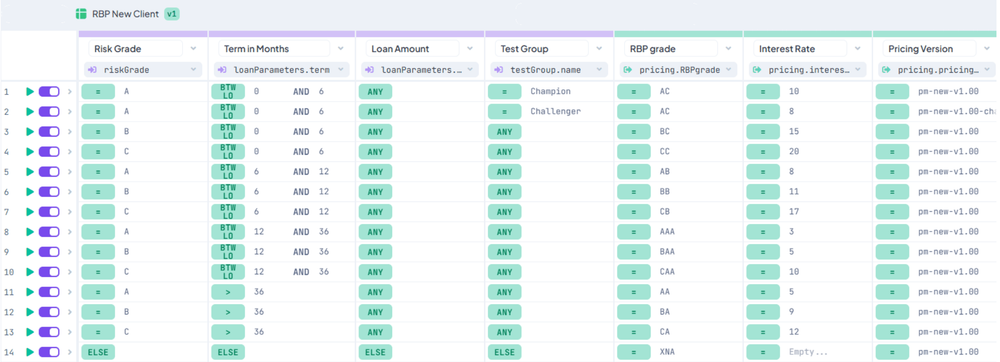
Abb. 3: Decision Table RBP New Client
2. Intelligente Orchestrierung: Der „Risk Based Pricing“-Decision-Flow fungiert als Gehirn. Er bewertet Kundenattribute, wählt die richtige Preismatrix aus, führt die Abfrage aus und gibt automatisch den endgültigen Zinssatz aus.
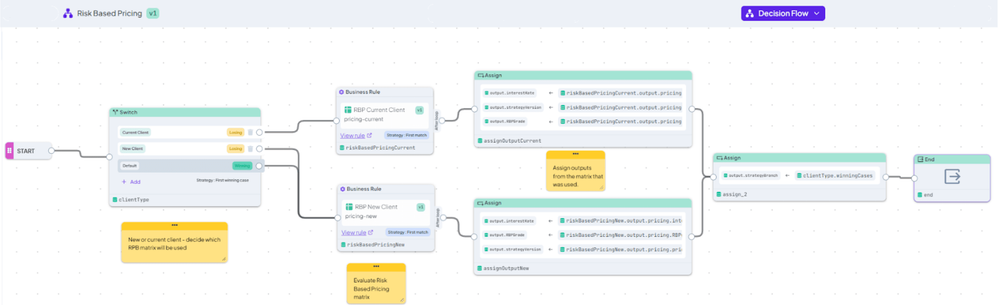
Abb. 4: Decision Flow für risikobasierte Preisgestaltung
> Praxistipp: Da es sich um Standard-Decision-Tables handelt, können Sie Zinssätze aktualisieren oder neue Preisstufen in wenigen Minuten hinzufügen – ohne IT-Bereitstellungszyklen.
3. Vorlage für die Kreditberechnung
Beispiel: Ein Kunde erhält einen Kredit über 10.000 $ mit einer Laufzeit von 24 Monaten. Die Berechnung liefert nicht nur die exakte monatliche Rate von 452,27 $, sondern berücksichtigt auch Bearbeitungsgebühren, um den präzisen regulatorischen effektiven Jahreszins zu ermitteln. Ihr Angebot ist damit innerhalb von Millisekunden vollständig konform und vertragsbereit.
Die Vorlage für die Kreditberechnung geht über die reine Anzeige eines Betrags hinaus: Sie berechnet umfassend die Kreditraten, den Gesamtrückzahlungsbetrag und den effektiven Jahreszins (APR) auf Basis des genehmigten Kreditbetrags und der Laufzeit. Das sorgt für Transparenz und Konformität.
Der Berechnungsablauf umfasst die folgenden entscheidenden Schritte:
1. Bestimmung des Zinssatzes: Wenn der Zinssatz nicht bereits von einem Modell für risikobasierte Preisgestaltung bereitgestellt wird, wird er anhand des Kreditbetrags und der Laufzeit dynamisch über eine spezielle „Interest Rate“-Decision-Table berechnet.
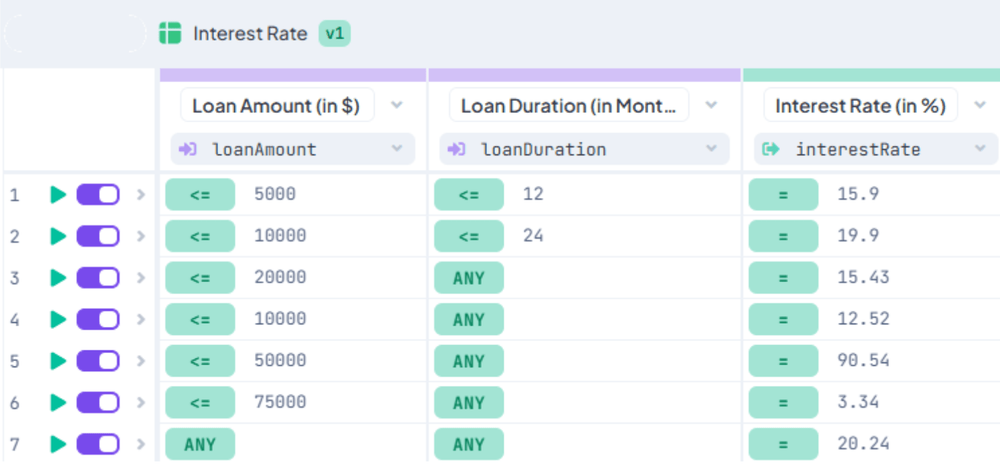
Abb. 5: Decision Table Zinssatz
2. Berechnung der monatlichen und gesamten Zahlung: Eine „Loan Calculator“-Decision-Table berechnet die exakte monatliche Rate und den über die gesamte Kreditlaufzeit zu zahlenden Gesamtbetrag.
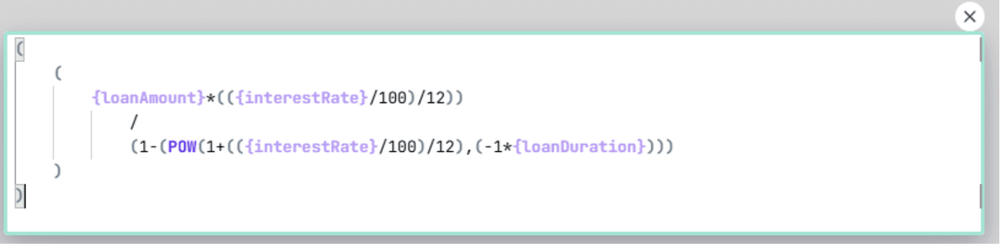
Abb. 6: Berechnung der monatlichen Rate
3. Berechnung des effektiven Jahreszinses: Eine spezialisierte Scripting Rule („APR“) ermittelt präzise den effektiven Jahreszins – entscheidend für die Einhaltung regulatorischer Vorgaben und eine klare Kommunikation mit dem Kunden.
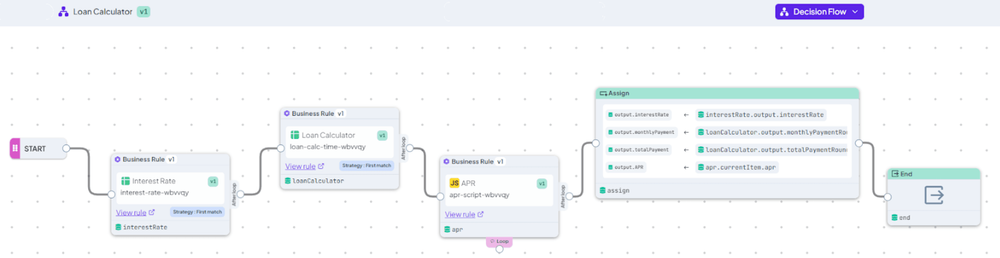
Abb. 7: Decision Flow für Kreditberechnung
Dieser robuste Ablauf zeigt, wie Sie komplexe Finanzberechnungen wie Annuitätenzahlungen und den effektiven Jahreszins direkt in DecisionRules mühelos verarbeiten. Separate Systeme werden überflüssig, da die gesamte Logik zentralisiert und prüfbar bleibt.
Das Wichtigste zum Schluss: Ihre Kreditlogik vereinheitlichen
Diese drei DecisionRules-Vorlagen ermöglichen es Finanzinstituten, fragmentierte und umständliche Altsysteme hinter sich zu lassen. Durch die nahtlose Integration von Leistbarkeit, risikobasierter Preisgestaltung und Kreditberechnung in einen dynamischen, transparenten Prozess können Sie:
- Vollständige Kontrolle gewinnen: Jeden Aspekt Ihrer Kreditentscheidung mit uneingeschränkter Transparenz verwalten.
- Time-to-Market verkürzen:Neue Kreditprodukte schnell auf den Markt bringen und Parameter mit geschäftlicher Agilität statt IT-Engpässen anpassen.
- Eine zentrale Quelle der Wahrheit schaffen:Sicherstellen, dass die gesamte Logik für Kreditparameter in Ihrem Unternehmen zentralisiert, konsistent und prüfbar ist.
Über den Autor: Karel Svec ist Solution Consultant bei DecisionRules und verfügt über mehr als 19 Jahre Erfahrung darin, Unternehmen bei der Verwaltung ihrer Entscheidungslogik und der Verbesserung ihrer Effizienz zu unterstützen. Er ist auf Lösungen für Kreditentscheidungen, Risikomanagement und weitere Finanzanwendungsfälle spezialisiert.
Karel Svec ist Lösungsberater bei DecisionRules mit 20 Jahren Erfahrung darin, Unternehmen dabei zu helfen, ihre Entscheidungslogik zu verwalten und die Effizienz zu steigern. Dreizehn Jahre lang war er als Teamleiter und Manager für Decision Sciences / Risiko-Infrastruktur im Bankensektor tätig und verantwortlich für die Konzeption der Kreditentscheidungsinfrastruktur, die Implementierung von Kreditvergabe-Regeln und die Anbindung an Kreditauskunfteien. Aufbauend auf dieser Erfahrung spezialisiert er sich auf Lösungen für Kreditentscheidungen, Risikomanagement und andere finanzielle Anwendungsfälle.