Este artigo mostra o uso do DecisionRules em um ambiente de serviços financeiros, mais especificamente no processo de aprovação de solicitações de produtos de crédito. Diferentemente da venda de bens de consumo, quando os clientes querem «comprar» um produto de crédito, precisam ser aceitos pela instituição que fornece os recursos. O processo de aprovação é composto por uma série de decisões de aceitação ou rejeição baseadas no nível de risco percebido do cliente, na adequação do produto e na precificação compatível com o nível de risco.
Em linhas gerais, o processo de aprovação de crédito pode ser descrito pela estrutura abaixo.
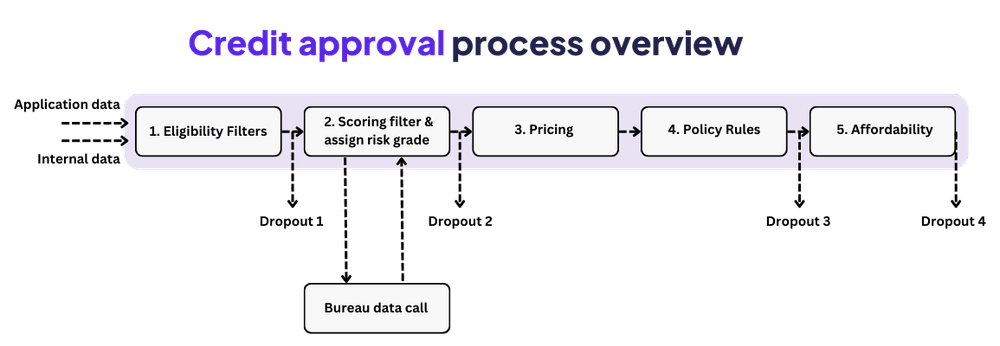
1. Filtros de elegibilidade
A filtragem é realizada somente com base nos dados da solicitação e nos dados internos, antes da consulta às informações do bureau de crédito. As solicitações podem ser iniciadas pelo cliente ou pelo credor, por exemplo, ao oferecer produtos adicionais a clientes existentes. O DecisionRules pode gerenciar essa etapa de forma simples e eficiente para produzir a primeira decisão de aceitação ou rejeição.
2. Filtro de scoring
O scoring é executado nas solicitações elegíveis. O sistema de orquestração recebe a resposta do DecisionRules para a etapa 1 e gerencia as consultas ao bureau de crédito. O cálculo do score pode ser criado no DecisionRules ou em um serviço de scoring separado, pois é comum utilizar Python ou ferramentas semelhantes nesses cálculos. Com o score calculado, o DecisionRules pode eliminar solicitações de acordo com o limiar do score e atribuir uma classificação de risco, que pode ser usada na precificação e na definição do conjunto de regras da política de aprovação.
3. Precificação
A precificação do produto financeiro é definida com base na classificação de risco e nos parâmetros da solicitação, como o valor de crédito solicitado. A partir da precificação, também podem ser calculados parâmetros importantes, como o pagamento mensal de um empréstimo parcelado, a APR e outros valores.
Exemplo de solicitação de crédito
4. Regras da política
As regras da política estabelecem requisitos adicionais ao score de risco que precisam ser atendidos para a aprovação. As regras podem ser simples, como não ter CCJs registrados, ou mais complexas, como exigir que a relação dívida/renda seja inferior a Y % quando a classificação de risco for X ou pior. Pode haver um grande número de regras, mas este exemplo permanece simples para fins ilustrativos.
5. Capacidade de pagamento
Esta é a etapa final do processo de aprovação automatizado. Os cálculos de capacidade de pagamento verificam se o cliente pode assumir o novo compromisso financeiro com base nas informações disponíveis. Essa é uma etapa crucial para garantir a concessão responsável de crédito e um aspecto que os reguladores esperam ver claramente demonstrado. O cálculo da capacidade de pagamento também influencia o limite de crédito que pode ser oferecido ao cliente para diferentes produtos, tanto por produto quanto de forma agregada. O resultado pode ser uma aprovação, uma recusa que possivelmente indique um valor alternativo menor que o cliente conseguiria pagar, ou um encaminhamento para análise manual de crédito quando isso fizer parte do processo do credor. Em caso de encaminhamento, o fluxo lógico completo pode ser apresentado ao analista de crédito para uma avaliação concentrada nos principais elementos da decisão.
Gerenciamento de regras de ponta a ponta
Todas essas etapas podem ser implementadas no DecisionRules como um único processo ou como serviços individuais. O DecisionRules permite manter versões para requisitos regulatórios e de reaplicação.
Além disso, antes de abrir a conta e disponibilizar os recursos, o credor deve verificar a renda do solicitante e realizar verificações de fraude e compliance. Esses processos também podem usar o DecisionRules.
O processo de concessão de crédito também pode ser desenvolvido para permitir testes champion-challenger, variações entre diferentes canais de aquisição de clientes e uma cotação não vinculante antes que o cliente envie a solicitação final.
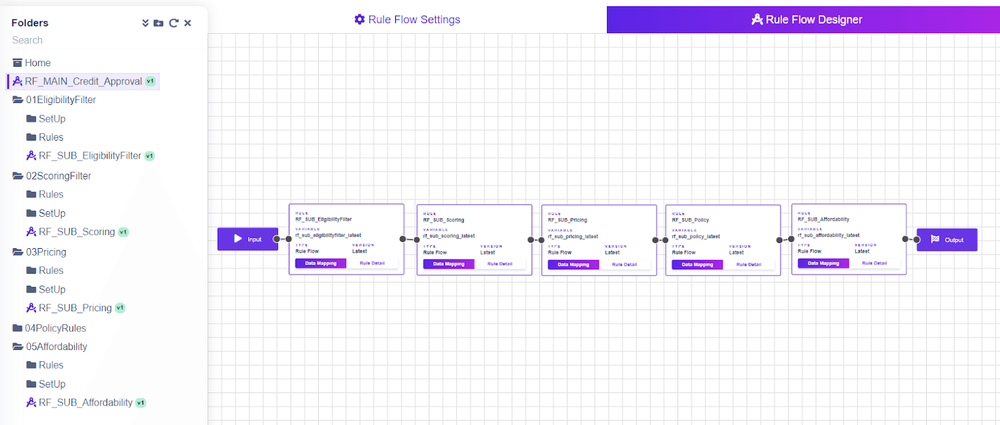
Para fins ilustrativos, desenvolvemos um processo de aprovação de crédito de exemplo usando o DecisionRules. O diagrama Rule Flow da Figura 1 apresenta uma visão geral dos componentes desse processo.
Gerenciamento simples de interfaces
As entradas e saídas (I/O) usadas no processo são mostradas na Figura 2. Esse processo é uma versão simplificada de um exemplo real para um único produto, um empréstimo parcelado. No entanto, o DecisionRules consegue gerenciar com eficiência a lógica de diferentes produtos usando a mesma estrutura. As mesmas Decision Tables desse Rule Flow poderiam ser ampliadas para atender a vários produtos.
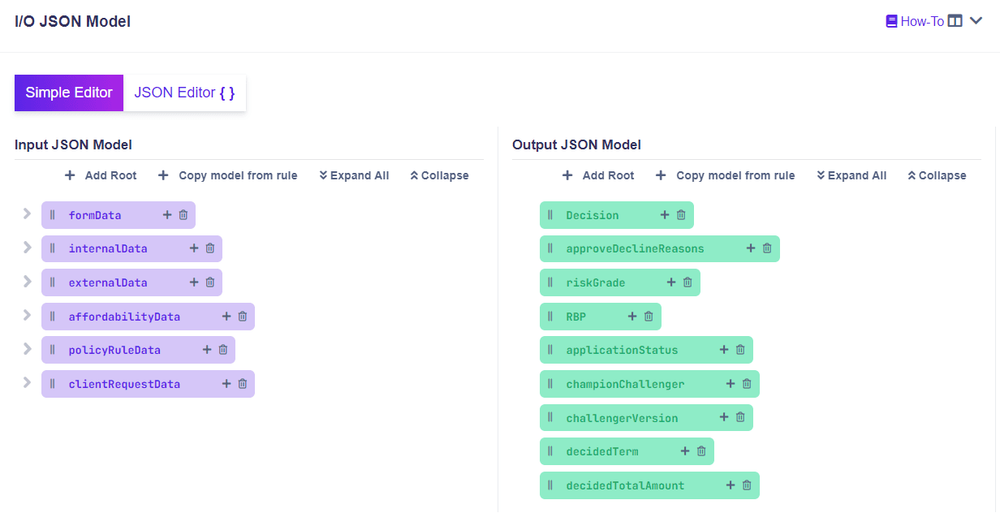
Figura 2: Modelo de entrada/saída usado no Rule Flow da Figura 1. As variáveis podem ser agrupadas em categorias para maior clareza. As saídas incluem a decisão de aprovação, a classificação de risco e o preço.
- Aberto a integrações
Em um cenário real, o DecisionRules gerenciaria os componentes e parte da integração entre eles. Um sistema de orquestração cuidaria da coleta dos dados da solicitação de crédito e de outros dados internos, das chamadas ao DecisionRules por meio de requisições à REST API, das chamadas a outros serviços internos, como o serviço de verificação de renda, e das chamadas a serviços externos, como o bureau de crédito.
- Totalmente flexível e escalável
Este é apenas um exemplo possível de configuração. O DecisionRules é flexível e consegue atender a processos desenvolvidos de diferentes maneiras. É possível separar os processos de cada etapa, com o sistema de orquestração externo chamando o DecisionRules várias vezes. Por exemplo, podem ser mantidas configurações separadas para gerar cotações e fornecer uma decisão final, compartilhando os mesmos componentes e, portanto, as mesmas regras. Cada regra pode ser chamada como um endpoint separado ou combinada em várias cadeias de regras. No DecisionRules, é possível criar a solução mais adequada às necessidades, em vez de adaptar as necessidades à ferramenta.
- Compliance sólido sob o controle dos responsáveis pela política
O DecisionRules coloca a definição e o gerenciamento dos parâmetros e regras diretamente sob o controle do responsável pela política de crédito. A ferramenta permite criar regras e decisões sem programação, enquanto o deploy no sistema production pode ser realizado com um único clique. Ela é fortemente orientada ao negócio e permite fazer deploy de alterações na política sem demora. Um histórico e um gerenciamento de versões robustos, junto com a configuração de funções adequadas, garantem que uma governança apropriada seja seguida em todos os momentos. Também permitem que participantes do negócio com diferentes níveis de senioridade consultem as regras usadas na concessão de crédito e entendam a lógica aplicada. O desenvolvimento do desenho inicial da lógica no DecisionRules e sua integração ao ambiente de software do negócio são simples. Embora normalmente sejam realizados por especialistas técnicos, os responsáveis pela política de crédito podem participar de perto do desenho das regras graças à interface fácil de usar do DecisionRules e, depois, assumir o controle total do desenho e da configuração.
Mais detalhes em breve
As diferentes etapas do processo de exemplo acima serão explicadas com mais detalhes nos seguintes artigos: Filtros de elegibilidade, Scoring, classificação de risco e precificação, regras da política, cálculo da capacidade de pagamento e implementação alternativa. Mais artigos serão publicados em breve.
Mauricio Batista
Risk Manager