Em nossos artigos anteriores, apresentamos o processo de concessão de crédito em serviços financeiros e os processos voltados aos critérios de elegibilidade. Agora, daremos continuidade com os processos de scoring.
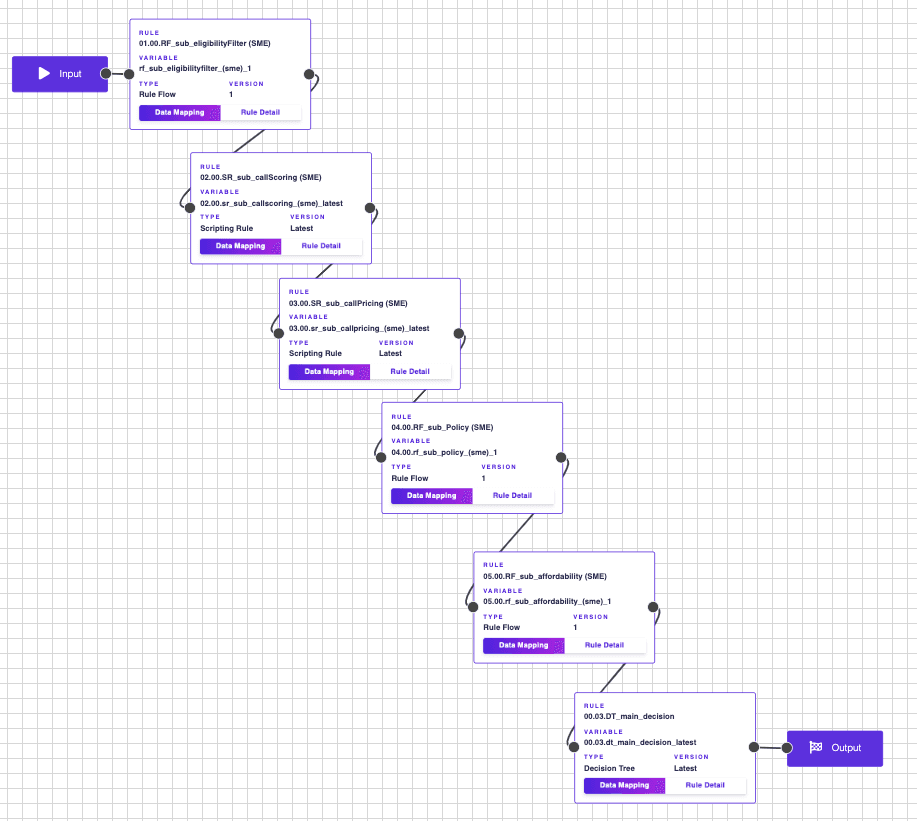
Processo de decisão de crédito: da avaliação de elegibilidade ao scoring, classificação de risco e precificação.
Enriquecimento e orquestração de dados
Depois da aplicação dos filtros iniciais de elegibilidade, as solicitações normalmente passam por uma etapa de enriquecimento de dados. Dados de bureaus de crédito são obtidos para formar uma visão completa da posição de crédito do cliente e de seu comportamento anterior com diferentes credores no mercado.
A solicitação de dados costuma ser feita pelo sistema de orquestração. Ele inicia o processo: primeiro recebe a avaliação de elegibilidade do DecisionRules e gerencia a chamada de API para obter dados de um ou mais bureaus de crédito. Após o enriquecimento, chama o DecisionRules para uma avaliação completa do caso.
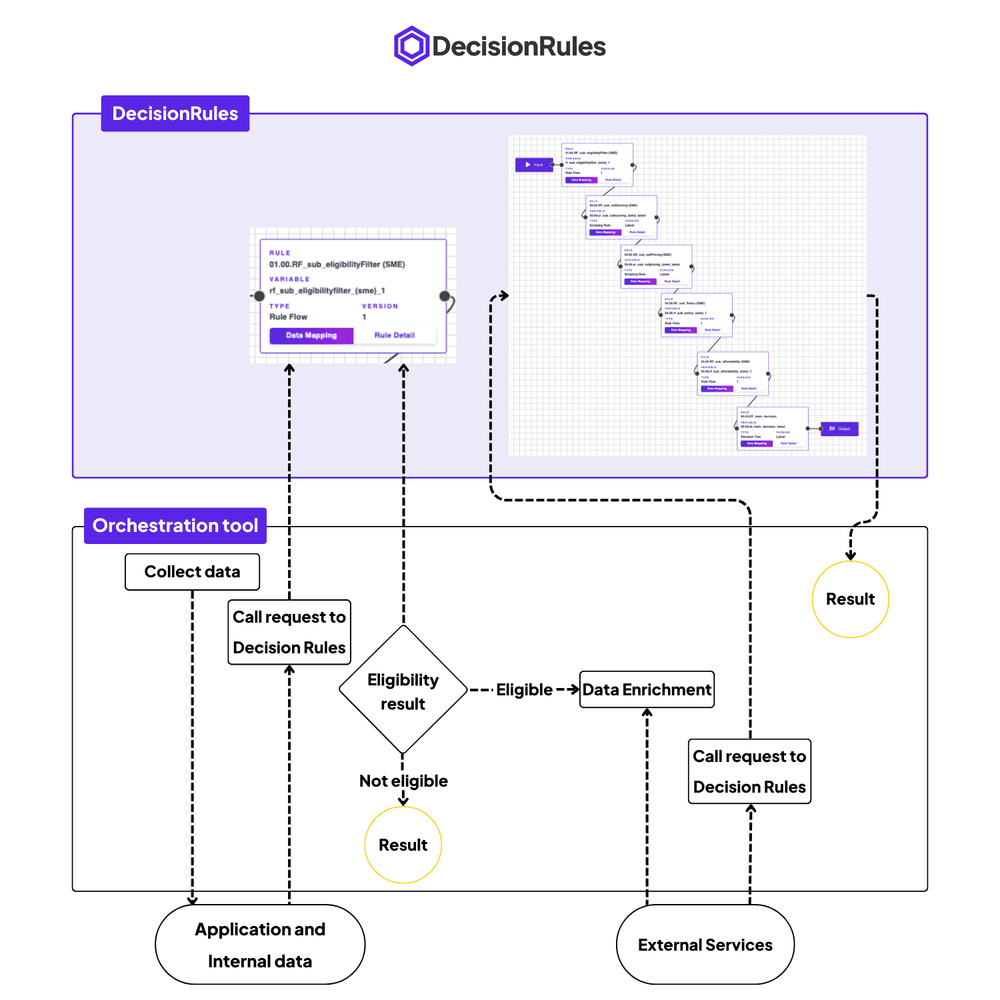
Orquestração da avaliação de elegibilidade, obtenção de dados de bureaus e avaliação completa do caso.
O DecisionRules pode chamar uma API externa via REST API para enriquecer os dados com fontes externas, usadas quando não há sistema de orquestração, embora a configuração com esse sistema seja sempre preferível. As chamadas do DecisionRules são limitadas a chamadas síncronas REST API com token bearer.
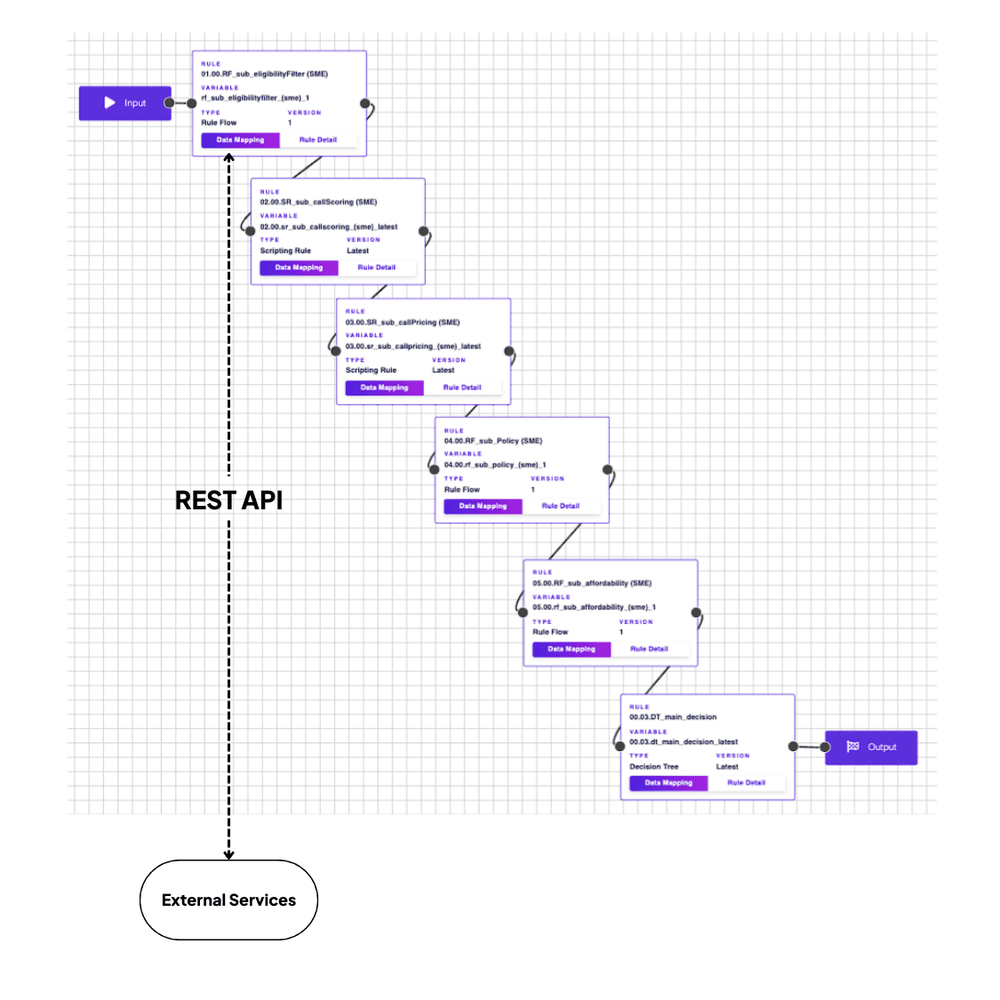
Fluxo de decisão para determinar quando usar dados externos enriquecidos.
Essa configuração otimiza os custos e o tempo de cálculo, e o DecisionRules desempenha um papel essencial na decisão de usar ou não os dados enriquecidos pagos.
Modelo de scoring como parte do processo ou componente independente
Os dados do bureau podem ser combinados com dados internos e da solicitação por meio de regras simples ou cadeias de regras, permitindo calcular o score de crédito apresentado pelo credor. O DecisionRules gerencia esse cálculo.
O módulo de scoring pode ser totalmente independente, chamado como um serviço separado, e isolado em outro Space do DecisionRules, com funções de usuário separadas para sua gestão.
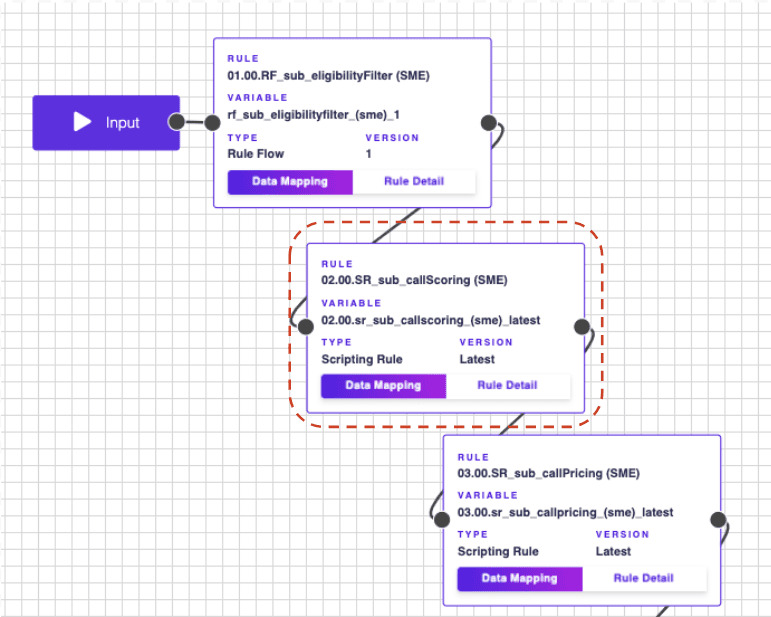
Cálculo do score como componente reutilizável no processo de decisão de crédito.
O DecisionRules pode calcular o score com uma Decision Table, por exemplo em um modelo linear, ou lidar com modelos mais complexos por meio de cadeias de regras, Scripting Rules programadas em JavaScript ou em cooperação com Python via SDK.
O exemplo apresenta uma implementação simples para facilitar a visualização, com o cálculo em um Rule Flow. Essa opção flexível permite atualizar o cálculo após uma recalibração: um analista de negócios pode alterar rapidamente cálculos e coeficientes, com rastreabilidade clara e em um ambiente controlado.
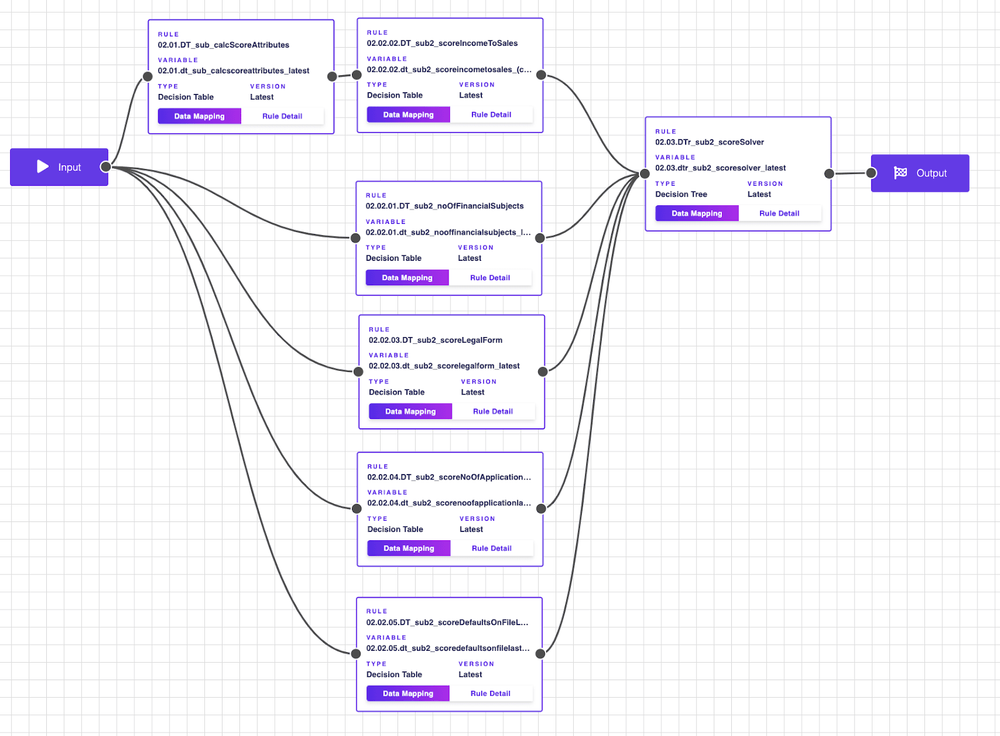
Cálculo do score implementado em um Decision Flow.
Primeiro, o cálculo dos atributos é definido na tabela ou árvore de decisão; por exemplo, o cálculo da relação entre renda e vendas para empreendedores.
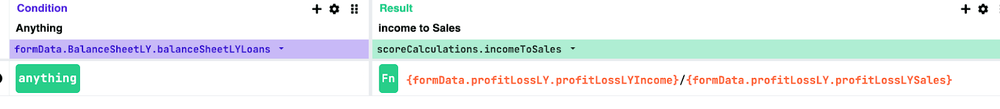
Cálculo de atributos em uma tabela ou árvore de decisão.
Com o versionamento ou encadeamento de regras, podemos criar testes A/B para novos modelos de scoring, coeficientes ou variantes, mantendo todos disponíveis ao mesmo tempo.
A atribuição do score pode ser definida para cada atributo usando uma única tabela de decisão.
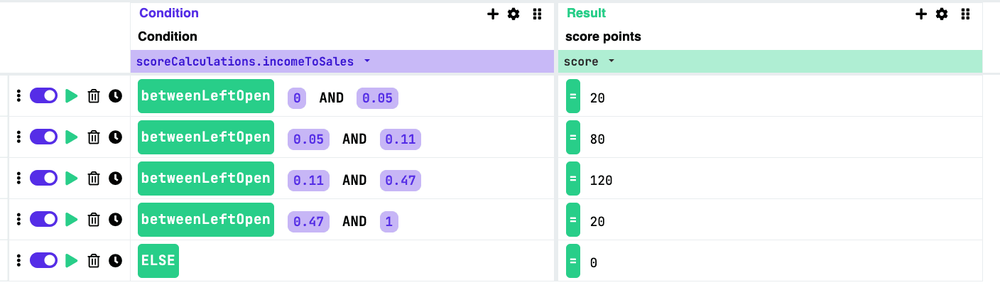
Atribuição do score usando uma tabela de decisão.
A seleção dos atributos e do modelo final pode ser definida na árvore de decisão.
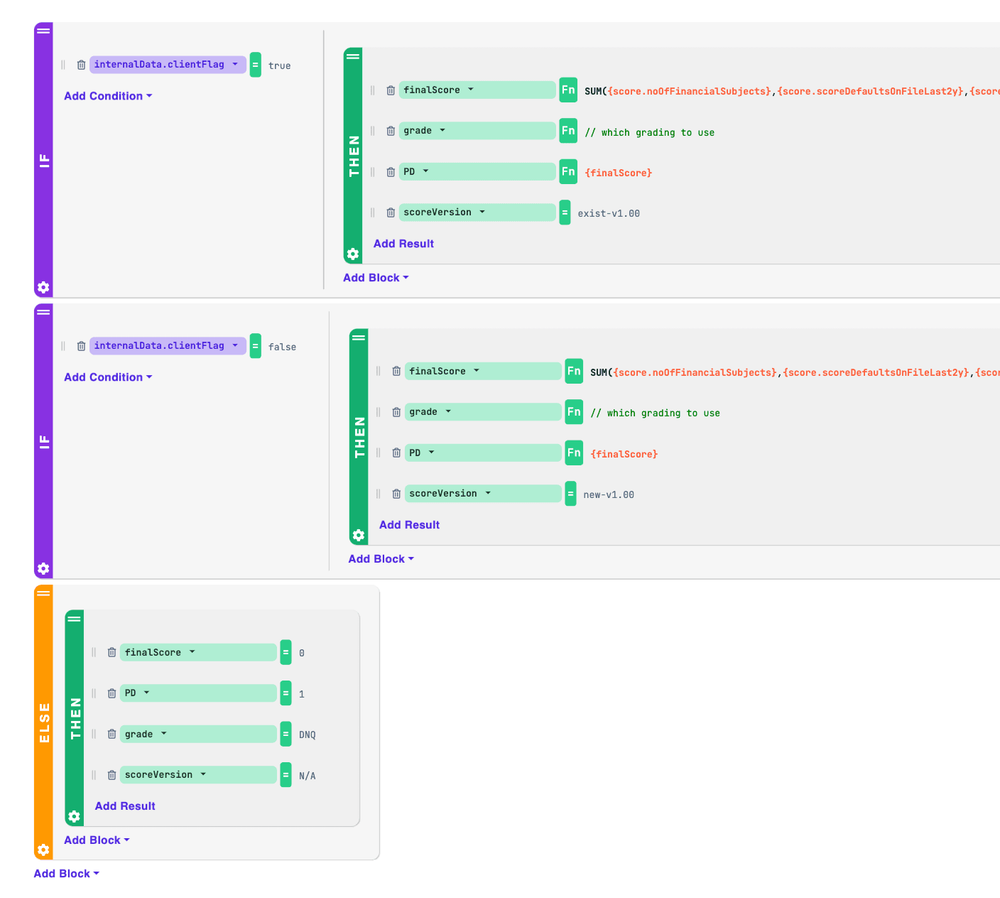
Árvore de decisão para selecionar atributos de scoring e o modelo final.
O score calculado é usado para atribuir uma classificação de risco e rejeitar solicitações que excedam o apetite de risco da instituição, ou seja, que ultrapassem o ponto de corte. O DecisionRules permite gerenciar com clareza os limites de rejeição e classificação. No exemplo, eles são definidos como DNQ em uma Decision Table e avaliados nas regras de política. Uma ou mais tabelas permitem administrar limites para diferentes finalidades, manter todo o histórico e reaplicá-los conforme exigido pelos reguladores.
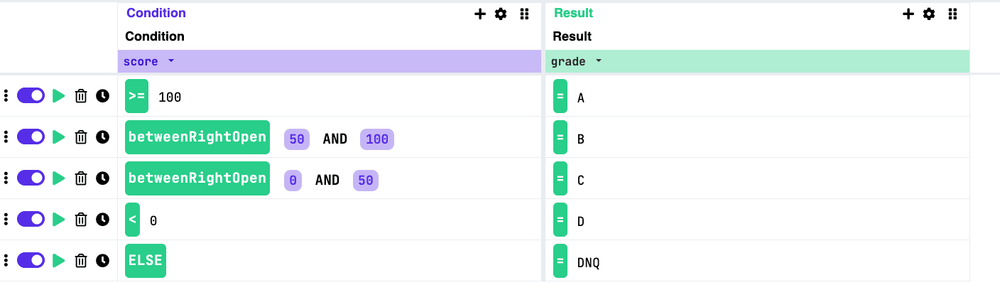
Figura 9: Pontos de corte de classificação de risco gerenciados em uma tabela de decisão e avaliados em regras de política.
A classificação de risco é a saída de uma regra ou cadeia de regras e pode ser usada posteriormente, por exemplo, para definir preços ou alimentar a lógica das regras de política. Ela também é essencial para monitorar e compreender o desempenho da carteira. Seu cálculo segue uma lógica de precificação que pode ser implementada com o DecisionRules.
Precificação baseada em risco
A matriz de preços costuma considerar várias dimensões: o risco, que define os custos e a probabilidade de inadimplência; o prazo, que determina por quanto tempo o risco é assumido e qual é o risco residual; e o produto e seu comportamento. Com esses fatores, pode-se criar uma matriz de preços disponíveis que limite risco e prazo sob a perspectiva do cliente e da instituição financeira.
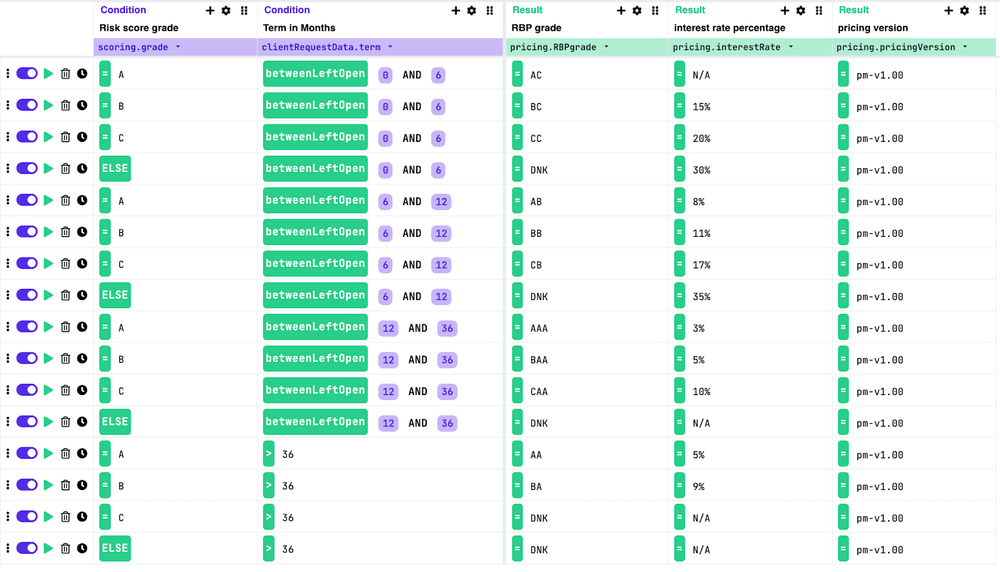
Figura 10: Matriz de precificação baseada em risco segundo a classificação, o prazo e os parâmetros do produto.
Nesta etapa, definimos as classificações de risco e de preços usando o DecisionRules.io. Cada etapa pode ser orquestrada externa ou internamente, chamada de forma independente ou como fluxo de regras e reutilizada em vários fluxos, como pré-scoring, scoring e ofertas. Cada regra mantém sua versão e pode passar por testes A/B, tornando o DecisionRules.io uma ferramenta flexível para processos de crédito.
Mais sobre o processo de concessão de crédito em breve
O processo de concessão de crédito é um conjunto de decisões que pode ser amplamente automatizado. Já apresentamos o processo completo em nosso artigo Aprovação eficiente de produtos de crédito em serviços financeiros, e os filtros preliminares para tomada de decisão no artigo Como usar o DecisionRules em empréstimos nos serviços financeiros: elegibilidade, e em breve detalharemos as regras de política e os cálculos de capacidade de pagamento.